


My Cofidis
3,8637.00 Recensioni
Specifiche dell'app
- Versione
- Varia in base al dispositivo
- Aggiornato il
- Licenza
- Free
- Download
- 500.000+
- Sviluppatore
- Cofidis Italia
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
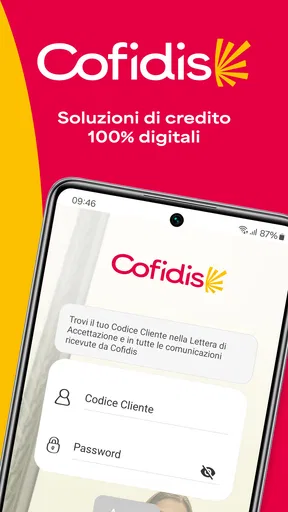
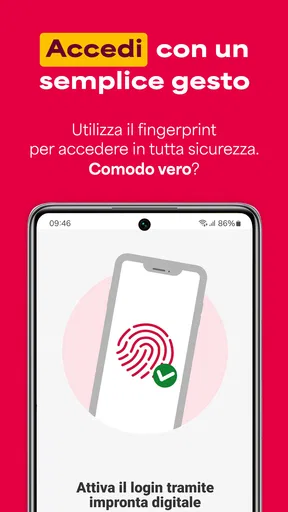
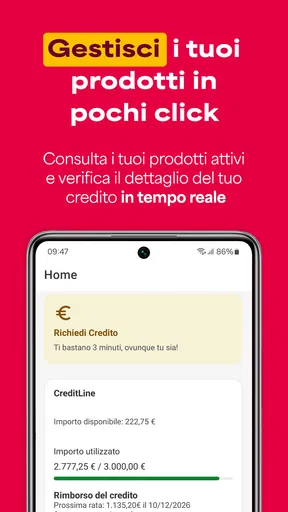
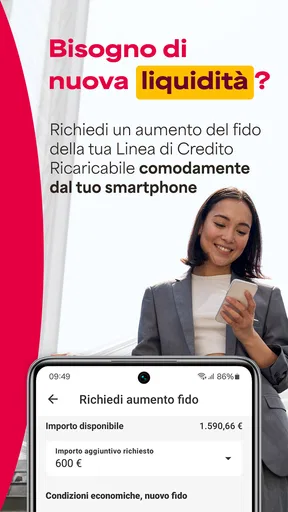
 Analisi a cura di AppCompare
Quando in casa si gestiscono più spese e impegni, è facile confondere una rata con un pagamento diverso o rimandare un controllo finché non si ha il computer a portata di mano. In questo tipo di situazione, My Cofidis può essere utile: è un’app finanziaria pensata per chi ha già un prodotto attivo con Cofidis Italia, non uno strumento per amministrare il denaro di tutta la famiglia. Io la vedo soprattutto come un accesso personale da tenere sul proprio telefono, utile per seguire il rapporto con la società senza affidarsi a promemoria sparsi o a una cartella di documenti.
Un accesso personale, anche quando le spese sono condivise
La distinzione più importante emerge proprio nelle case in cui le decisioni economiche si prendono insieme. Si può parlare con il partner di una spesa o coordinare il bilancio domestico, ma l’account resta legato al cliente Cofidis e ai suoi prodotti attivi. L’app non va quindi considerata un cruscotto condiviso per le finanze familiari: serve a consultare la propria posizione, non a sostituire un’app di budgeting o un conto cointestato.
In pratica, se una persona ha attivato un prodotto Cofidis per un acquisto utile alla casa, può controllare le informazioni del proprio rapporto quando le servono e poi condividere con gli altri soltanto ciò che è opportuno. È un flusso semplice, ma richiede un confine chiaro: la consultazione nell’app è personale, mentre la pianificazione delle spese comuni si può fare altrove, con un bilancio domestico o una nota condivisa.
Questo approccio è più ordinato che lasciare il telefono sbloccato perché qualcun altro “dia solo un’occhiata”. Anche in una famiglia molto collaborativa, dati finanziari e accesso personale non sono la stessa cosa della condivisione delle decisioni. Io eviterei di usare un unico profilo come scorciatoia per far consultare la posizione a più persone: è meglio che ciascuno mantenga il controllo delle proprie credenziali e che gli aggiornamenti importanti vengano riferiti direttamente.
Prima di installarla: a chi serve davvero
My Cofidis è gratuita e rientra nella categoria delle app finanziarie; è sviluppata da Cofidis Italia. Ha senso soprattutto per chi è già cliente con un prodotto attivo e desidera un punto d’accesso da smartphone. Se invece si sta cercando un’app per confrontare prestiti, chiedere informazioni prima di diventare clienti o tenere sotto controllo tutte le spese della famiglia, il suo scopo è più ristretto: non è un comparatore né un gestore universale del budget.
La distribuzione è ampia, con oltre 500 mila installazioni, e la valutazione media è di 3,8 su 5, basata su circa 1.100 valutazioni. Sono indicazioni utili per inquadrare l’esperienza pubblica, ma non dicono da sole se l’app risolverà il proprio caso: per un cliente attivo conta soprattutto poter accedere alle informazioni relative al proprio rapporto, mentre per chi non ha un prodotto Cofidis il motivo per tenerla installata è molto meno evidente.
Un modo pratico per capire se fa al caso proprio è partire da una domanda: voglio seguire un rapporto Cofidis dal telefono, oppure voglio gestire entrate, bollette e obiettivi condivisi? Nel primo caso l’app è pertinente; nel secondo, è più sensato affiancarla a uno strumento nato per la gestione complessiva del bilancio. Confondere questi due bisogni porta facilmente ad aspettarsi funzioni che non fanno parte del suo ruolo.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Account e dispositivi: mantenere confini chiari
Su un telefono usato da più persone, la prima scelta utile è stabilire chi è il titolare dell’account e chi può usare il dispositivo. Prima di lasciare il telefono a un familiare, controllerei che non resti aperta una sessione personale e che le credenziali non siano salvate in modo accessibile a chiunque. Sono accorgimenti quotidiani, non funzioni speciali dell’app, ma diventano importanti quando sullo stesso schermo passano messaggi, documenti e informazioni economiche.
Non userei neppure l’app come archivio condiviso improvvisato. Se il partner deve sapere quando tenere conto di una spesa o di un impegno, si può comunicare l’informazione necessaria senza cedere l’accesso al profilo. Il vantaggio è conservare un confine netto tra coordinamento familiare e consultazione personale: ciascuno contribuisce alle decisioni comuni, ma il titolare mantiene sotto controllo il proprio rapporto con Cofidis.
C’è anche un dettaglio di metodo che aiuta: quando si controlla una posizione per una decisione domestica, è meglio annotare separatamente l’informazione utile al bilancio di casa, senza trasformare la nota condivisa in una copia dell’account. Così si riduce il rischio di confondere un dato del rapporto Cofidis con il totale delle spese familiari. L’app può essere un riferimento per il cliente; il prospetto comune dovrebbe restare uno strumento distinto.
Coordinarsi senza scambiare l’app per un budget
Immagino una situazione ordinaria: una coppia deve organizzare le spese del mese e uno dei due ha un prodotto attivo con Cofidis. La persona interessata apre l’app per verificare la propria posizione, poi riporta nel bilancio condiviso solo l’importo o l’impegno rilevante per pianificare. L’altro non ha bisogno di entrare nell’account per contribuire a decidere se quella spesa lascia spazio ad altre uscite.
Questo piccolo passaggio evita un errore comune: usare più applicazioni come se mostrassero tutte la stessa fotografia finanziaria. My Cofidis riguarda il rapporto con Cofidis; un’app di budgeting, un foglio di calcolo o il proprio conto servono invece a comporre il quadro più ampio. Perciò non darei per scontato che un controllo nell’app risponda anche a domande su altre carte, addebiti o spese di casa. Per quelle serve consultare le fonti corrispondenti.
Il compromesso è chiaro. Avere a portata di mano un accesso dedicato può rendere più comodo il controllo rispetto a cercare ogni volta documenti o aprire il browser; allo stesso tempo, una sola app specializzata non offre la visione d’insieme che serve per decidere come ripartire le spese tra conviventi. Se il bisogno principale è la coordinazione, la userei come fonte personale e affiancherei un metodo condiviso, invece di cercare di forzarla in un ruolo diverso.
Per chi alterna telefono personale e dispositivo comune, conviene inoltre concordare un’abitudine semplice: il titolare controlla l’app dal proprio dispositivo e comunica gli elementi utili agli altri. Non è una procedura complessa, ma riduce le occasioni in cui una persona si trova davanti a informazioni che non le servono. È un esempio concreto di come un’app finanziaria possa inserirsi nella vita domestica senza trasformarsi in uno spazio di accesso indistinto.
Età, fiducia e uso responsabile
L’indicazione PEGI 3 riguarda la classificazione per età dello store, ma non cambia la natura finanziaria dell’app né significa che sia pensata per essere usata dai bambini. In una casa con minori, la tratterei come un servizio personale dell’adulto titolare, non come un’app da lasciare a disposizione sul tablet comune. La classificazione non sostituisce il giudizio pratico su chi deve poter accedere a informazioni di questo tipo.
La fiducia familiare non richiede di condividere password o di lasciare aperta una sessione. Se si vuole coinvolgere un figlio nelle conversazioni sul bilancio, è possibile parlare della pianificazione domestica senza mostrargli l’account. Con un altro adulto, invece, si può decidere insieme quali informazioni siano utili per la gestione delle spese, mantenendo comunque l’accesso diretto nelle mani della persona a cui appartiene il profilo.
Per me questa è una distinzione più utile di qualunque promessa di “gestione familiare”: l’app serve a un cliente, mentre la famiglia può organizzarsi con regole proprie. Se il telefono è condiviso, farei attenzione alle sessioni lasciate aperte e all’uso delle credenziali; se è personale, manterrei comunque l’accesso riservato. La comodità non vale il rischio di rendere meno chiari i confini tra i membri della casa.
Quando preferire un’altra soluzione
Chi non ha un prodotto attivo con Cofidis difficilmente troverà qui un motivo quotidiano per tornare. Per controllare il saldo di più conti o pianificare un budget comune, sono più adatti gli strumenti che raccolgono o organizzano le diverse voci di spesa. Per confrontare offerte, è preferibile rivolgersi a risorse dedicate a quel compito. My Cofidis è più mirata: il suo valore sta nel collegare il cliente al proprio rapporto, non nel coprire ogni attività finanziaria.
Anche per una famiglia che vuole un’unica schermata visibile a tutti, questa app non dovrebbe essere il centro del sistema. La soluzione migliore può essere un foglio condiviso o un’app di bilancio, con i dati del rapporto Cofidis inseriti dal titolare quando servono. È meno immediato che cercare di fare tutto in un solo posto, ma rende più chiaro chi è responsabile di ogni informazione e mantiene distinta la posizione individuale dal budget domestico.
La valutazione media di 3,8 su 5 e le circa 637 recensioni mostrano che l’esperienza ha ricevuto riscontri da una parte degli utenti, ma non sono una garanzia di uniformità: contano il tipo di prodotto posseduto, le aspettative e la necessità di usare l’app in un momento preciso. Io la giudicherei sul compito concreto che deve svolgere. Se l’accesso mobile semplifica il controllo del proprio rapporto, ha una funzione comprensibile; se ci si aspetta un sistema completo di pianificazione familiare, il confronto con app più ampie sarà inevitabilmente sfavorevole.
Il mio giudizio per la vita di casa
My Cofidis mi sembra una scelta sensata per chi è già cliente e vuole tenere il proprio rapporto a portata di mano, anche quando deve coordinarsi con altre persone sulle spese. La sua utilità non sta nel sostituire un bilancio condiviso, bensì nel rendere più facile consultare la parte che riguarda Cofidis e poi inserirla, con criterio, nella pianificazione della casa. È una distinzione semplice, ma aiuta a evitare accessi inutili e aspettative sbagliate.
La consiglierei a un adulto titolare di un prodotto attivo che preferisce gestire il proprio accesso dal telefono e sa che per il quadro completo serviranno altri strumenti. La eviterei come scelta principale per chi cerca una soluzione comune per tutta la famiglia, per chi non è cliente o per chi vuole aggregare ogni spesa in un solo posto. È gratuita, ha classificazione PEGI 3 e risulta disponibile dal 9 marzo 2022: elementi pratici da conoscere, senza confonderli con una promessa di funzioni familiari.
In breve, la userei con un’impostazione precisa: account personale, informazioni condivise solo quando servono e un metodo separato per il budget domestico. Per quel ruolo circoscritto può essere comoda; fuori da quel ruolo, è meglio scegliere uno strumento progettato per la necessità specifica. Questo è il punto che, secondo me, permette di apprezzarla senza aspettarsi che faccia più di quanto le compete.
Pro
- Permette di controllare rapidamente saldo e movimenti della carta.
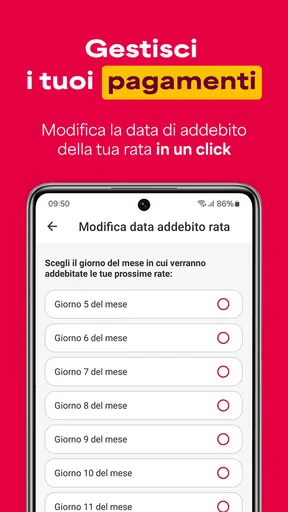
- Consente di consultare rate e scadenze del finanziamento.
- L’accesso biometrico può rendere più pratico il login.
- Aiuta a tenere sotto controllo le operazioni senza chiamare l’assistenza.
- Le notifiche possono avvisare di aggiornamenti e movimenti rilevanti.
Contro
- Per usare l’app è necessario avere un prodotto Cofidis e le credenziali associate.
- Alcune funzioni possono variare in base al prodotto sottoscritto.
- Per operazioni importanti potrebbe essere richiesta un’ulteriore verifica.
- Problemi di connessione possono impedire l’accesso ai dati aggiornati.
- L’app non sostituisce il contatto con l’assistenza per richieste complesse.
Domande frequenti su My Cofidis
Che cos’è My Cofidis e a cosa serve?
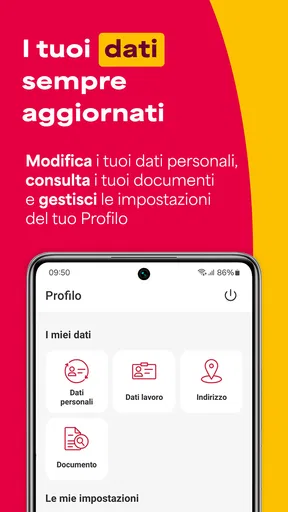
My Cofidis è l’app di Cofidis pensata per permettere ai clienti di consultare e gestire alcuni aspetti dei propri prodotti e servizi finanziari da smartphone. In base al contratto e alle funzioni disponibili, può offrire l’accesso ai dati personali, alle informazioni sui finanziamenti o sulle carte, alle rate e alle operazioni. Le funzioni effettive possono variare: prima di scaricarla, verifica che l’app sia quella ufficiale e che sia compatibile con il servizio Cofidis che utilizzi.
Come si accede a My Cofidis e cosa serve per registrarsi?
Per utilizzare My Cofidis occorre in genere identificarsi con le credenziali associate al proprio rapporto con Cofidis e seguire le istruzioni mostrate nell’app. La procedura può richiedere dati personali, un codice di verifica o altri passaggi di sicurezza; i requisiti precisi dipendono dal profilo e dal prodotto posseduto. Se non hai ancora un account, controlla le indicazioni ufficiali di Cofidis. Non condividere password o codici monouso e contatta l’assistenza tramite i canali ufficiali in caso di difficoltà.
Quali operazioni posso svolgere con l’app My Cofidis?
Le funzionalità disponibili dipendono dai prodotti Cofidis collegati al tuo account e dalla versione dell’app. In genere, l’app è destinata a consultare informazioni sul proprio rapporto e a gestire alcune operazioni senza dover ricorrere ogni volta al sito o al servizio clienti. Prima di affidarti a una funzione specifica, verifica nell’app se è prevista per il tuo contratto e leggi eventuali condizioni, scadenze o costi. Per operazioni importanti, conserva le conferme e controlla che l’esito sia stato registrato correttamente.
My Cofidis è sicura da usare per consultare i miei dati finanziari?
L’app è un canale digitale per accedere ai servizi Cofidis, ma la sicurezza dipende anche dalle precauzioni adottate sul dispositivo. Scaricala soltanto dallo store ufficiale, mantieni aggiornati sistema operativo e applicazione e usa un blocco schermo robusto. Non comunicare a nessuno password, codici di autenticazione o dati sensibili, nemmeno a chi dichiara di contattarti per conto della società. Evita di accedere da reti pubbliche non protette e, se noti attività insolite, rivolgiti subito all’assistenza ufficiale.
My Cofidis è gratuita e su quali dispositivi è disponibile?
Il download dell’app può essere gratuito, ma ciò non significa che tutti i prodotti o le operazioni accessibili tramite My Cofidis siano privi di costi: commissioni, interessi e condizioni dipendono dal contratto Cofidis. L’app è destinata ai dispositivi mobili compatibili e la disponibilità può variare tra Android e iOS, così come i requisiti minimi di sistema. Prima dell’installazione, controlla la pagina ufficiale nello store, lo sviluppatore indicato, la versione richiesta e le condizioni economiche del tuo prodotto.


